-
收入分录怎么写详细教程
教育解读是很多考生和家长关心的事。收入分录怎么写困扰着不少刚开始学会计的朋友,借贷方向总是记不住。今天小编把常见的收入业务分录整理成体系,从收到现金到赊销,从主营业务到其他业务,每种情况的借贷方向和对应科目都说清楚了,看完对收入核算会有更清晰的认识。感兴趣的小伙伴们与小编一起看看吧
收入分录的写法遵循借贷记账法的基本原则。当企业实现收入时,收入账户(如主营业务收入、其他业务收入等)通常记在贷方,表示收入增加;同时相应的收入来源账户(如银行存款、应收账款等)记在借方,表示收入来源的资产增加或现金流入。
1. 销售商品收到现金:
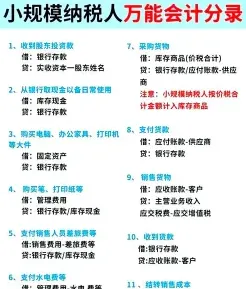
借:银行存款
贷:主营业务收入
2. 销售商品但尚未收到现金:
借:应收账款
贷:主营业务收入
3. 提供服务收到现金:
借:银行存款
贷:其他业务收入
4. 提供服务但尚未收到现金:
借:应收账款
贷:其他业务收入
5. 结转主营业务成本:
借:主营业务成本
贷:库存商品
6. 结转其他业务成本:
借:其他业务成本
贷:原材料等
7. 结转期间费用(如财务费用)中的利息收入(假设为负数):
借:财务费用——利息收入(红字)
贷:银行存款(红字)
8. 结转期间费用(如财务费用)中的利息收入(假设为正数):
借:银行存款
贷:财务费用——利息收入
请注意,会计分录的具体写法可能会根据企业的具体业务和会计政策有所不同。务必遵循当地的会计准则和法规
其他业务收入的会计处理流程
其他业务收入是指各类企业主营业务以外的其他日常活动所取得的收入。一般情况下,其他业务活动的收入不大,在收入中所占比重较小,主要包括材料物资及包装物销售、无形资产使用权实施许可、固定资产出租、包装物出租、运输、废旧物资出售收入等。 其他业务收入是企业从事除主营业务以外的其他业务活动所取得的收入,具有不经常发生,每笔业务金额较小,占收入的比重较低的特点。其他业务收入的实现原则,与主营业务收入实现原则相同。
1)具体会计处理如下:
1、出售货物和提供劳务时收到价款(增值税一般纳税人)
借:银行存款(赊账的用应收账款科目)
贷:其他业务收入
贷:应交税费--应交增值税(销项税款)
2、结转其他业务成本
借:其他业务成本
贷:原材料
2)其他业务收入的会计错弊:
1.其他业务收入入账时间提前或拖后
(1)入账时间提前。有的企业往往在月末或年末,为完成利润指标,掩饰亏损,而把应在下月或下年度入账的收入列入本期。
(2)入账时间拖后。有的企业对已实现的收入长时间不入账(尤其是现金收入),这样,一方面会造成当月利润不实;另一方面也容易造成个人挪用、贪污或形成小金库"。
2.其他业务收入入账金额不正确,漏记、虚增、隐瞒其他业务收入。
(1)多列或虚列固定资产出租、包装物出租等其他业务收入,从而达到虚增利润的目的。
(2)少计或不计其他业务收入(尤其是一些不经常发生的收现业务),从而达到隐瞒利润,私设小金库",或个人贪污、挪用的目的。
3.其他业务收入列示的内容、范围不符合规定。各个企业在列示其他业务收入时,必须严格遵守有关制度规定。但有些企业为了达到少交税金的目的,把产品(商品)销售收入列入其他业务收入中。
4.其他业务收入的会计处理不规范
具体包括以下4种情形:
(1)其他业务收入实现后,费用"等账户。
(2)其他业务收入实现后,而记入营业外收入"账户。直接冲销其他业务支出"、管理费用",没有记入其他业务收入"账户。
(3)其他业务收入实现后,只记其他业务收入"账户,没有相应结转成本和支出,违背了配比原则。
(4)将属于产品或商品销售收入或营业外收入、投资收益的收入误列作其他业务收入。