-
会计要素解读
教育解读相关的内容,知识解读是很多考生和家长关心的事。会计要素是财务会计里的核心名词,说白了就是对经济业务进行分类的标准。今天小编整理的就是会计要素的具体内容,资产、负债、所有者权益、收入、费用、利润这六个要素分别指什么,定义和举例都写清楚了。感到兴趣的朋友们与小编继续往下看吧
会计要素是对企业经济活动的基本分类,它们是会计核算和监督的基础,也是构成会计报表的基本要素。会计要素主要包括以下几个方面:
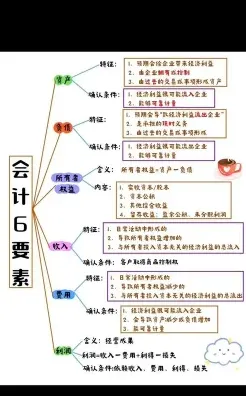
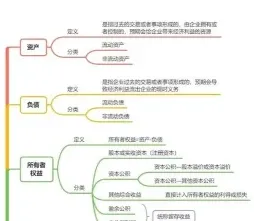
指企业所拥有或控制的,能为企业带来经济利益的资源,如现金、应收账款、存货、固定资产等。
负债:
指企业对外的债务或未来需承担的义务,如应付账款、借款、未付工资等。
所有者权益 (或股东权益):指企业资产扣除负债后,由所有者享有的剩余权益,包括股本、资本公积、盈余公积、未分配利润等。
收入:
指企业在日常活动中形成的经济利益,如销售收入、利息收入、租金收入等。
费用:
指企业在获取收入的过程中发生的各种支出,如销售费用、管理费用、财务费用等。
利润:
是收入与费用配比的结果,反映了企业在一定会计期间的经营成果。
会计要素之间的关系可以通过会计等式来表达:
反映财务状况的会计等式:资产 = 负债 + 所有者权益
反映经营成果的会计等式:收入 – 费用 = 利润
这些要素相互关联,共同构成了企业财务状况、经营成果和现金流量等方面的信息
会计的定义及相关概念全面解析
会计是以货币为主要计量单位,采用专门方法和程序,对企业和行政、事业单位的经济活动进行完整的、连续的、系统的核算和监督,以提供经济信息和反映受托责任履行为主要目的的经济管理活动。
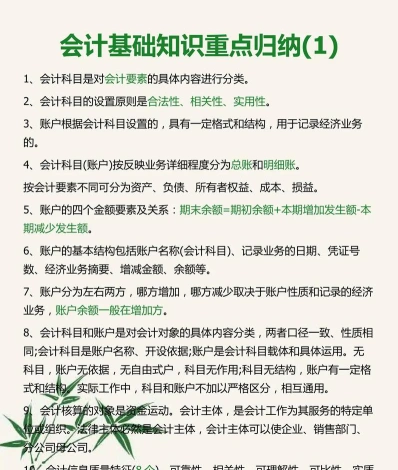
会计不仅涉及到财务会计的内容,还包括对会计基本要素和会计核算的经济业务的定义和归类。会计的基本要素包括资产、负债、权益、收入、费用等。会计通过分类和汇总经济业务事项和数据,将其缩减为重要而相互区别的项目,以便进行会计核算并编制会计报表。会计报表提供简明、含义明确的经济信息,帮助实现会计目标。