-
企业财务实收资本科目有哪些
考试政策相关的内容,报考须知是很多考生和家长关心的事。实收资本包括哪些科目这个问题的答案,今天小编一次性说清楚。这八个科目分别是:股本、资本公积、专项储备、盈余公积、一般风险准备、本年利润、其他权益工具和未分配利润。它们在资产负债表中作为所有者权益出现,理解这些科目的含义,有助于更好地判断企业的资金实力和财务健康状况。感到兴趣的网友与小编一同了解吧
实收资本主要包括以下科目:
1. 股本:股东直接投入的资本。
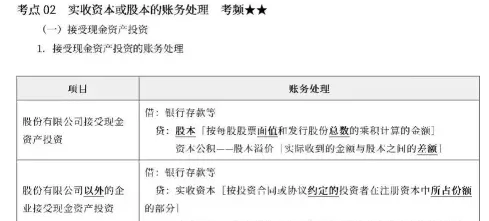
2. 资本公积:资本超额价值所形成的公积金。
3. 专项储备:用于特定目的的留存资金。
4. 盈余公积:以往年度盈余留存下来的资金。
5. 一般风险准备:为抵御未来可能发生的损失而留存的资金。
6. 本年利润:企业经营成果,等于收入减成本、费用。
7. 其他权益工具:可能包括优先股、可转换债券等。
8. 未分配利润:企业留存的利润,未进行分配的部分。
这些科目反映了公司的实际资金实力和财务健康状况,并在资产负债表中作为所有者权益的一部分出现
所有者权益类科目定义与内容
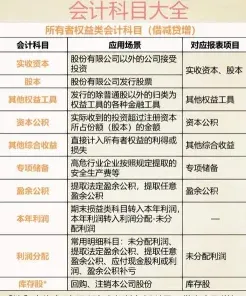
所有者权益类科目包括:实收资本、资本公积、盈余公积、本年利润、利润分配等。
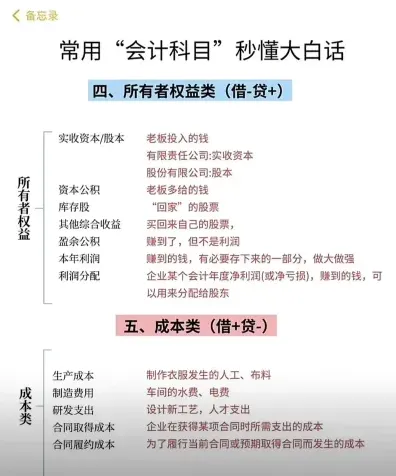
所有者权益类科目,主要用于反映所有者权益增减变动的情况。一般情况下该科目的余额都在贷方。所有者权益类科目包括:实收资本、资本公积、盈余公积、本年利润、利润分配。具体内容如下:
是指股东按约定投入到企业的资金、实物;
资本公积:
是指企业在经营过程中由于接受捐赠、股本溢价以及法定财产重估增值等原因所形成的公积金;
盈余公积:
是指属于企业的积累的税后利润;
本年利润:
是指收入减成本、费用,即企业经营成果;
利润分配:
用来核算企业的股东分红,留存等.