-
会计知识:损益类科目全解
会计基础是很多考生和家长关心的事。损益类科目在企业财务核算中使用频率很高,主要用来反映企业在经营过程中的收支情况。今天小编要说的就是这类科目的具体构成,收入类科目有哪些、费用类科目有哪些、还有直接计入利润的利得和损失分别是什么,看完基本就明白了。感到兴趣的网友们跟着小编深入了解一下吧
损益类科目是会计科目的一种,用于核算企业在一定会计期间内的收入、费用以及直接计入当期利润的利得和损失。具体包括以下几类科目:
主营业务收入
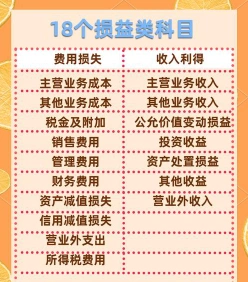
其他业务收入
投资收益
公允价值变动损益
营业外收入
费用类科目
主营业务成本
其他业务成本
资产减值损失
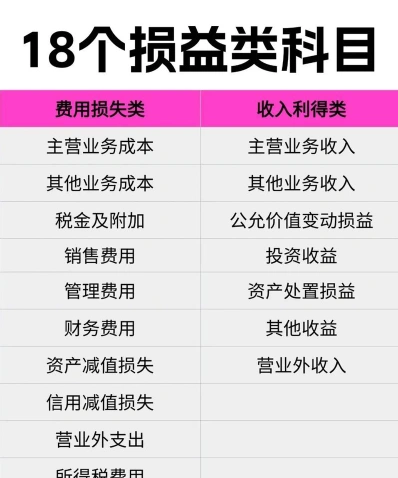
税金及附加
销售费用
管理费用
财务费用
所得税费用
直接计入当期利润的利得
营业外收入
直接计入当期利润的损失
营业外支出
其他相关科目
以前年度损益调整
其他收益
期末时,损益类科目的累计余额需转入“本年利润”账户,结转后这些账户的余额应为零。这些科目帮助企业在会计期间结束时计算和报告其净收益或净亏损。