-
哪些会计科目需要计提处理
哪些会计科目需要计提是很多会计学习者关心的事。会计实务里需要计提的科目分布比较广,资产类有坏账准备、折旧费用、无形资产摊销、资产减值准备,负债类有应交税费、应付职工薪酬、预提费用、递延收入。今天小编整理的就是各类计提科目的具体范围,每个科目都标注了对应的处理原则,零基础学会计的话可以从这里入手。感兴趣的小伙伴们和小编一同了解吧

在会计实务中,通常需要计提的科目主要包括以下几类:
坏账准备:用于应对可能无法收回的应收账款。

折旧费用:固定资产在使用过程中因磨损或贬值而计提的费用。
无形资产摊销:如专利、商标等无形资产在使用中按相关规定摊销的费用。
预付款项:企业预先支付给供应商的款项,需要根据受益期进行分摊。
损益类科目
税金及附加:企业定期支出的税费,如增值税、附加税等。
应交税费:根据税法规定应缴纳的税款,如增值税、所得税等。

应付职工薪酬:包括员工工资、福利等,需要按期计提并缴纳。
累计折旧与累计摊销:固定资产和无形资产的累计折旧与摊销费用。
长期待摊费用摊销:长期待摊费用按受益期限进行摊销的费用。
其他特定科目
预提费用:提前支付但尚未发生的费用,如租金等,需要根据实际情况计提。
递延收入:客户提前支付的服务费用,需要根据实际服务情况逐步确认为收入。
应计费用:已发生但尚未支付的费用,需要根据费用发生时间计提。
资产减值准备:当资产价值下跌或不符合预期回报时,需要计提资产减值准备。
计提的目的是为了更准确地反映企业的财务状况和经营成果,确保会计信息的真实性和可比性。计提时,企业会根据相关会计准则和财务报告要求,编制相应的会计分录。
会计科目有哪些
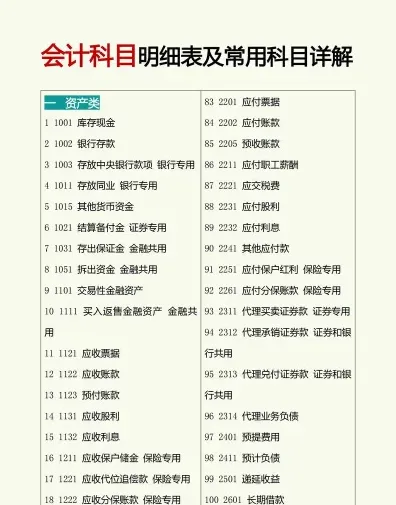
按资产的流动性分为反映流动资产的科目和反映非流动资产的科目。例如,库存现金、银行存款、应收账款、预付账款、其他应收款、固定资产、库存商品、原材料、无形资产等。
负债类科目:
按负债的偿还期限分为反映流动负债的科目和反映长期负债的科目。例如,短期借款、应付票据、应付账款、预收账款、代销商品款、应付工资、应付福利费、应付股利、应交税金等。
共同类科目:
共同类科目的特点是需要从其期末余额所在方向界定其性质。例如,清算资金往来、货币兑换、衍生工具、套期工具、被套期项目等。
所有者权益类科目:
按权益的形成和性质可分为反映资本的科目和反映留存收益的科目。例如,实收资本(或股本)、资本公积、盈余公积、本年利润和利润分配等。
成本类科目:
包括“生产成本”,“劳务成本”,“制造费用”等科目。
损益类科目:
分为收入性科目和费用支出性科目。收入性科目包括“主营业务收入”,“其他业务收入”,“投资收益”,“营业外收入”等科目。费用支出性科目包括“主营业务成本”,“其他业务成本”,“营业税金及附加”,“其他业务支出”,“销售费用”,“管理费用”,“财务费用”,“所得税费用”等科目。
会计科目是进行会计核算和编制财务报表的基础,通过科学的分类和命名,可以帮助会计人员更好地记录和反映企业的财务状况和经营成果。
会计建账所需账本类型及各自作用解析
会计建账需要准备以下账本:
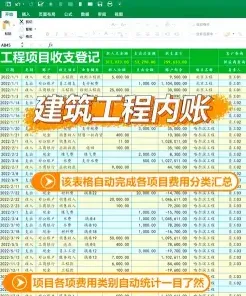
也称为总分类账,用来登记全部经济业务,进行总分类核算,提供总括核算资料。
现金日记账:
记录库存现金的收入、付出及结余情况,由出纳人员根据审核无误的现金收付款凭证逐笔登记。
银行存款日记账:
记录银行存款的收支业务,采用订本式账簿,一般设有“收入”、“支出”和“余额”三栏。
明细账:
详细记录每个科目的本期和本年各月份发生的业务,便于生成财务账簿与各分类账之间的联系。
库存保管账 (或库存明细账):记录库存商品或原材料的收发存情况。
固定资产明细账:
记录固定资产的增减变动及其折旧情况。
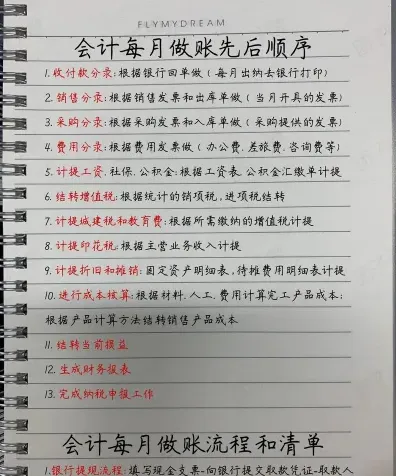
这些账本共同构成了企业会计记录的基础,有助于准确反映企业的财务状况和经营成果。