-
成本核算的主要内容全面解读
教育解读是很多考生和家长关心的事。成本核算是企业经营管理的重要基础工作,涉及对各项费用的明细分类、精准计算和系统归集。今天小编整理的就是成本核算的主要内容,涵盖材料成本、人工成本、制造费用、管理费用、销售费用和财务费用六大类,以及各项费用的具体构成和核算方式。感兴趣的网友们与小编一起看看吧
成本核算主要包括以下内容:
包括主要材料和辅助材料的成本。
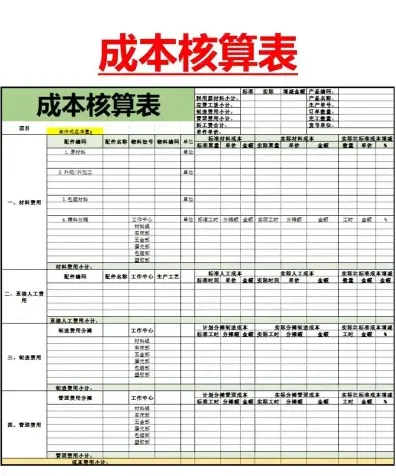
涉及原材料的采购、领用和库存管理等。
人工成本
包括直接参与产品制造的劳动力成本,如工资、津贴和福利等。
涉及计提工资、员工工时记录等。
制造费用
包括生产过程中除直接材料和人工之外的其他费用,如设备折旧、水电费、维修费等。
涉及制造费用的分配和核算。
管理费用
包括企业经营管理活动中产生的各项费用,如管理人员工资、办公费用、市场推广费用等。
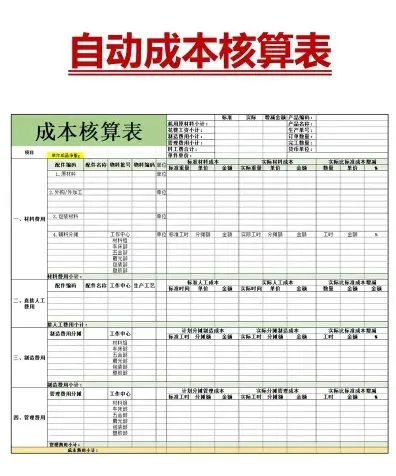
涉及管理费用的核算和分析。
销售费用
包括企业为完成产品销售而支付的费用,如销售人员工资、交通费、销售活动费用等。
涉及销售费用的核算和分析。
财务费用
包括企业融资活动中产生的各项费用,如利息支出、手续费用等。
涉及财务费用的核算和分析。
其他费用
如管制成本中的管理费用、运营费用和非运营费用等。
根据实际生产工艺确定分配标准,对于不能明确划分成本归属的费用进行合理分配。
成本核算是一个系统性的过程,涉及对企业生产经营活动中发生的各项费用进行明细分类、计算和归集,以便正确评估产品或服务的成本,并为企业的经营决策提供依据。
企业产品成本核算流程详解
产品成本核算的程序:首先确定价格,然后对产品成本进行分析,核算各项组成费用的数量和金额,最后利用成本核算软件和相关工具编制成本报告完成核算工作,实现成本追踪,以确保产品可持续性。
产品成本核算一般程序:
(1)根据生产特点和成本管理的要求,确定成本核算对象。
(2)确定成本项目。企业计算产品生产成本,一般应当设置“直接材料“燃料及动力”“直接人工”“制造费用”等成本项目。
(3)设置有关成本和费用明细账。如生产成本明细账、制造费用明细账、产成品和自制半成品明细账等。
(4)收集确定各种产品的生产量、入库量、在产品盘存量以及材料、工时、动力消耗等,并对所有已发生生产费用进行审核。
(5)归集所发生的全部生产费用,并按照确定的成本计算对象予以分配,按成本项目计算各种产品的在产品成本、产品成本和单位成本。
(6)结转产品销售成本。
企业生产成本组成详解
企业生产成本主要包括以下几个部分:
指企业在生产产品过程中消耗的所有原材料、辅助材料、备品备件、燃料及动力等。
直接人工成本:
指直接参与产品生产的工人的工资、津贴、奖金等。
制造费用:
包括企业为组织和管理生产活动所发生的费用,如管理人员工资、折旧费、维修费、修理费、办公费、差旅费、劳保费等。
其他直接费用:
如福利费、职工薪酬、社会保险费、劳动保护费、职工教育及培训费用等。
间接费用:
如水电费、物流费用、仓储管理费等。
税金及金融支出:
包括与生产相关的税金和金融成本。
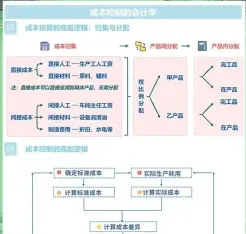
生产成本是衡量企业技术和管理水平的重要指标,企业通常通过成本预测、决策、计划、核算、控制、分析和考核等手段来管理生产成本