-
成本科目包括哪些方面
成本科目在企业财务管理中占据核心地位,关系到成本核算的完整性。制造费用核算生产中间接费用,劳务成本记录提供劳务成本,研发支出归集技术开发支出,工程施工反映建筑直接费用,材料成本涵盖原材料和辅助材料费用,人工成本包括工资奖金津贴福利等。小编指出,销售费用、管理费用、财务费用等期间费用同样重要,主营业务成本和其他业务成本区分不同业务类型的成本,营业税金及附加和营业外支出则补充完整成本信息。感兴趣的小伙伴和小编了解了解哦
成本涉及的会计科目主要包括:
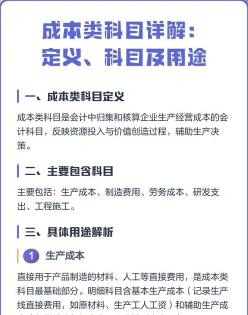
核算企业为生产产品或提供劳务而发生的各项直接支出和间接费用。
制造费用:
包括企业为生产产品和提供劳务而发生的各项间接费用。
劳务成本:
核算企业提供劳务而发生的各项成本。
研发支出:
指企业进行科学研究和技术开发所产生的费用。
工程施工:
涉及建筑或生产过程中发生的直接费用。
材料成本:
指生产或经营过程中所使用的原材料、辅助材料、燃料等的成本。
人工成本:
包括生产或经营过程中所支付的工资、奖金、津贴、福利等的成本。
销售费用:
指销售产品或服务所发生的费用,如广告费、促销费、销售员工资等。
管理费用:
指管理企业所发生的费用,如行政人员工资、办公费用、培训费用等。
财务费用:
指企业融资所发生的费用,如利息、手续费等。
主营业务成本:
核算企业因销售商品、提供劳务或让渡资产使用权等日常活动而发生的实际成本。
其他业务成本:
核算企业确认的除主营业务活动以外的其他日常经营活动所发生的支出。
营业税金及附加:
指企业在生产经营过程中需要缴纳的各种税费和附加费用。
营业外支出:
核算企业发生的与生产经营无直接关系的各项支出。
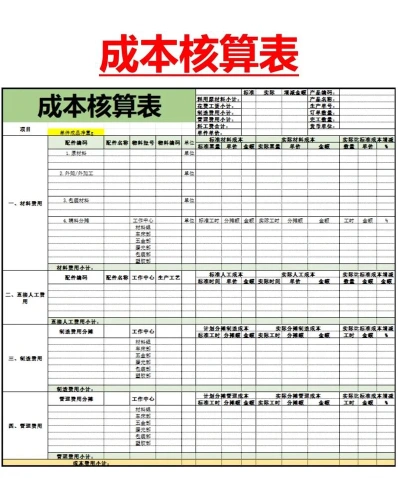
这些科目共同构成了企业成本核算的体系,用于反映和归集企业在生产、销售和管理过程中发生的各种成本费用
企业产品成本核算流程详解
产品成本核算的程序:首先确定价格,然后对产品成本进行分析,核算各项组成费用的数量和金额,最后利用成本核算软件和相关工具编制成本报告完成核算工作,实现成本追踪,以确保产品可持续性。
产品成本核算一般程序:
(1)根据生产特点和成本管理的要求,确定成本核算对象。
(2)确定成本项目。企业计算产品生产成本,一般应当设置“直接材料“燃料及动力”“直接人工”“制造费用”等成本项目。
(3)设置有关成本和费用明细账。如生产成本明细账、制造费用明细账、产成品和自制半成品明细账等。
(4)收集确定各种产品的生产量、入库量、在产品盘存量以及材料、工时、动力消耗等,并对所有已发生生产费用进行审核。
(5)归集所发生的全部生产费用,并按照确定的成本计算对象予以分配,按成本项目计算各种产品的在产品成本、产品成本和单位成本。
(6)结转产品销售成本。