-
查账怎么查:各种查账方法优缺点分析
2024年教育解读是很多考生和家长关心的事。查账方法多种多样,如何选择合适的方法是做好审计工作的关键。今天小编就来详细说说几种主流的查账方法,包括顺查法、逆查法、详查法、抽查法、审阅法、核对法、盘存法、询证法、调节法和鉴定法等,帮助大家快速掌握这些实用的方法。感到兴趣的小伙伴跟着小编一起看看吧
查账的方法主要分为以下几种:
:根据会计业务处理的先后程序进行检查的方法,即按照所有原始凭证的发生时序逐一进行检查。
:凭证 → 账簿 → 会计报表。
:存在内部控制制度不健全、账实不符、业务量少的小型企事业和行政单位。
:可以详细把握本单位账务信息,但必须对每张凭证、每本账簿逐一审查,费时费力,难以抓住重点。
逆查法
:按照会计业务处理程序的相反方向检查的一种方法,即从检查会计报表开始,对可疑账项和重要项目逐项核对总分类账、明细分类账和日记账,并有目的地审查记账凭证和原始凭证,找出问题的原因和结果。
:会计报表 → 账簿 → 凭证。
:已掌握一定问题线索或业务量大的单位。
:简捷省力,易于快速发现问题,但对查账人员的个人经验要求更高。
详查法
:对查账期间的全部凭证、账簿、报表及其他经济活动进行全面审查。详查法既要对凭证、账簿、报表审查,又要审查有关的经济资料(如工程立项、合同协议等)并加以分析。
:业务量较少、会计核算简单或为了揭露重大问题而进行的专案审查。
:审查内容全面,结论和评价准确、科学,但工作业务量大。
抽查法
:查账期间从全部凭证、账簿、报表等有关资料中抽取部分项目进行审查并据以推断全体情况的一种审查方法。
:适用于业务量较大,需要集中精力审查部分资料的情况。
:节省时间和人力,但可能存在一定的误差。
审阅法
:通过审查和阅览会计账面资料来查证记录的资料与实际发生的经济活动是否一致。
:适用于需要全面了解会计资料的情况。
:包括核对法、数据复核法等。
核对法
:将两种或两种以上的会计资料的相关记录进行核对或交叉核对,或是将会计资料上的记录与相应的实物进行核对,以验证它们是否相符。
:适用于需要验证会计资料真实性和准确性的情况。
:包括账证核对、账账核对、账表核对等。
盘存法
:用以考核实物资产与账户余额是否相符,借以证实账户余额是否真实、准确。
:适用于对原材料、燃料等重点物资的检查。
:通过实地盘点和账目核对来发现账外之账、账外之物等情况。
询证法
:通过询问知情人和或当事人来对会计资料和其他有关资料提供的事实进行验证。
:包括面询和函询,用于查证有疑点的往来账目。
调节法
:是对银行存款账的验证方法,通过验证银行存款日记账看是否准确真实。
:适用于银行存款账目的验证。
:通过银行对账单与企业银行存款日记账进行核对。
鉴定法
:是对需交专业技术部门化验鉴定证实书面资料真伪的手段。
:适用于需要专业技术鉴定来验证资料真伪的情况。
:通过专业技术部门的化验鉴定来确认资料的真伪。
结合以上各种查账方法,可以根据实际情况选择合适的方法进行查账,以确保查账的准确性和效率。对于规模较小、业务量较少的企业,可以采用顺查法或详查法;对于业务量较大、内部控制较为健全的企业,可以采用逆查法或抽查法;对于需要全面审查的情况,可以采用详查法;对于需要验证特定账目或资料的情况,可以采用核对法、盘存法、询证法或鉴定法。
会计核算方法详解大全
会计核算方法主要包括以下几种:
对会计核算的具体内容进行分类核算和监督。账户用于记录经济业务的增减变化及其结果。
复式记账:
对所发生的每项经济业务,以相等的金额,同时在两个或两个以上相互联系的账户中进行登记。这种方法能够全面反映每一笔经济业务的来龙去脉,防止差错,并便于检查账簿记录的正确性和完整性。
填制和审核凭证:
为了审查经济业务是否合法、合理,保证账簿记录正确、完整,采用的一种专门方法。审核无误的会计凭证作为登记账簿的依据。
登记账簿:
根据审核无误的会计凭证,在会计账簿中分类、汇总地记录经济业务。
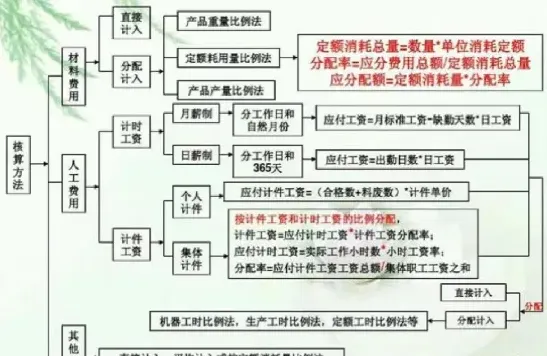
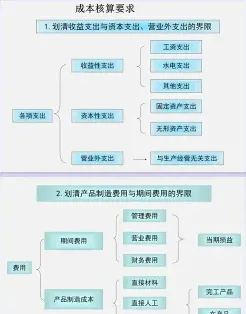
成本计算:
以成本为基础进行核算,将商品或服务的成本计入财务报表,以确定销售收入和利润。
财产清查:
对企业的财产物资进行清查、盘点,以确定其实存数,并与账面数进行核对,确保账实相符。
编制财务报告:
通过编制资产负债表、利润表、现金流量表等财务报表,向有关方面提供计算信息。
还有一些其他的会计核算方法,如:
现金基础会计法:按照现金的收支情况进行核算,只记录实际收入和支出的金额。
权责发生制会计法:按照业务发生的时间和责任的转移进行核算,将相关的收入和费用计入会计期间内的财务报表。
混合会计法:将现金基础会计法和权责发生制会计法相结合,既考虑现金的收支情况,也考虑业务的实际发生情况。
折旧会计法:对固定资产进行折旧核算,将固定资产的价值逐年分摊到财务报表中,以反映资产的实际价值变化。
摊销会计法:对长期资产和无形资产进行摊销核算,将这些资产的成本分摊到其使用寿命内的财务报表中。
会计资料分析利用:对会计核算的结果进行分析,为企业的经营管理提供决策依据。
不同的会计核算方法在运用范围、适用条件、会计科目设置、账务处理程序以及会计人员素质等方面有所不同。企业可以根据自身的实际情况和需求,选择适合的会计核算方法。
会计处理方法有哪些(详解)
会计处理方法主要包括以下几个方面:
确定所发生的经济活动是否应该或能够进行会计处理。
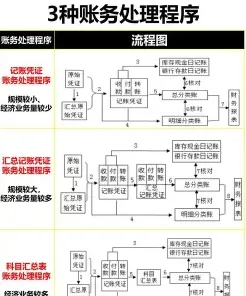
会计计量方法:
以货币为计量单位对已确认的经济活动确定其应记录的金额。
会计记录方法:
通过会计特有的载体(如账簿)将经济活动进行登记。
会计报告方法:
编制财务报告,提供企业的财务状况和经营成果信息。
具体的会计处理方法包括:
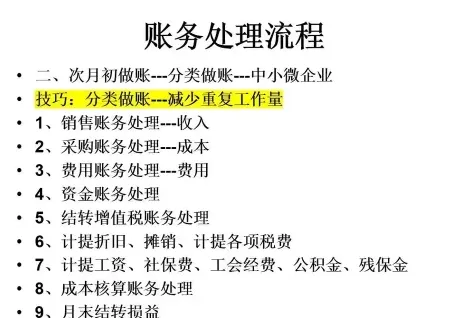
:如借贷记账法,复式记账法。
:如直接成本法,分步成本法。
:通过盘点实物核对账目,查明财产物资实有数额。
:如资产负债表,利润表,现金流量表等。
:如增值税的处理,所得税的会计处理等。
:如外币折算方法,合并会计报表编制方法等。
会计处理方法的选择和应用需要根据企业的具体情况和会计政策来确定。这些方法共同构成了会计核算的完整流程,确保了会计信息的准确性、可靠性和及时性