-
假账识别方法从入门到精通指南
教育解读是很多考生和家长关心的事。会计信息失真会影响很多决策,学会发现假账的本事越来越重要。今天小编要说的就是几种实用的识别方法,从费用资本互化到现金流操纵都有涉及,这些技巧在实际分析中会比较有帮助。感兴趣的小伙伴跟着小编一同了解吧

要发现会计做假账,可以采取以下几种方法:
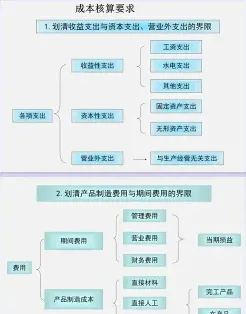
将成本项目支出账务处理为费用,或反之,以达到税前扣除目的。

费用资本(产)互化
将费用项目账务处理为资产,或资产类科目支出直接确认为费用。
费用名目转化
将有比率限制的费用超额部分转变为限制较宽松的费用名目入账。
观察企业运营状况
分析财务数据,如借款情况,了解内部控制,特别是资金调度和费用报销。
关注异常支出
审查特定时期和特殊业务范围的财务运作,查找异常或不合理性支出现象。
审查财务报表
分析利润表、资产负债表和现金流量表,注意收入、成本、费用和现金流量的变动是否合理。
审查会计凭证和账簿
核查发票的真实性和合法性,核对合同内容,审查会计处理方式。
了解假账的常见手段
包括虚构收入、隐瞒费用、资产不实、操纵现金流等。
运用现代风险导向审计方法
查找异常信息,深入分析调查潜在风险。
了解假账出现的根源
探究企业是否存在虚报费用、挪用公款等不良动机。
通过上述方法,可以更有效地识别会计做假账的行为。需要注意的是,这些方法需要结合企业的具体情况和行业特点进行综合分析。
会计假账概念详解与识别方法全面介绍
假账通常指的是企业或个人故意制造的不真实财务记录,这些记录不符合真实的财务交易或事项,也没有按照适用的会计准则和制度进行正确处理。假账可能包括以下几种形式:
将交易记录在不正确的科目下,或编造不存在的交易记录。
虚构交易:
为了美化财务报表,企业可能会虚构某些交易,如虚构销售收入或虚构成本。
隐瞒真实交易:
故意不记录某些真实的交易,如损失或负债,以使财务报表看起来更乐观。
假账的危害性很大,可能导致企业做出错误的经营决策,投资者基于错误信息做出投资决策,进而造成经济损失。企业和个人都应遵守会计诚信原则,确保会计信息的真实性和准确性
会计核算方法详解大全
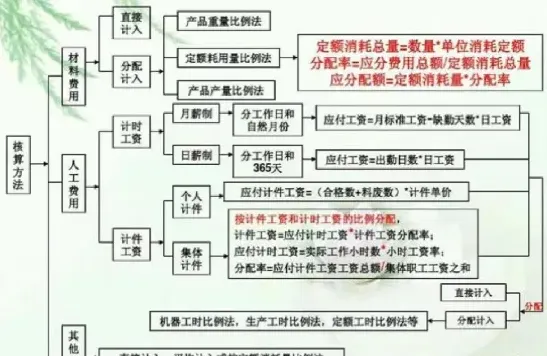
会计核算方法主要包括以下几种:
对会计核算的具体内容进行分类核算和监督。账户用于记录经济业务的增减变化及其结果。
复式记账:
对所发生的每项经济业务,以相等的金额,同时在两个或两个以上相互联系的账户中进行登记。这种方法能够全面反映每一笔经济业务的来龙去脉,防止差错,并便于检查账簿记录的正确性和完整性。
填制和审核凭证:
为了审查经济业务是否合法、合理,保证账簿记录正确、完整,采用的一种专门方法。审核无误的会计凭证作为登记账簿的依据。
登记账簿:
根据审核无误的会计凭证,在会计账簿中分类、汇总地记录经济业务。
成本计算:
以成本为基础进行核算,将商品或服务的成本计入财务报表,以确定销售收入和利润。
财产清查:
对企业的财产物资进行清查、盘点,以确定其实存数,并与账面数进行核对,确保账实相符。
编制财务报告:
通过编制资产负债表、利润表、现金流量表等财务报表,向有关方面提供计算信息。
还有一些其他的会计核算方法,如:
现金基础会计法:按照现金的收支情况进行核算,只记录实际收入和支出的金额。
权责发生制会计法:按照业务发生的时间和责任的转移进行核算,将相关的收入和费用计入会计期间内的财务报表。
混合会计法:将现金基础会计法和权责发生制会计法相结合,既考虑现金的收支情况,也考虑业务的实际发生情况。
折旧会计法:对固定资产进行折旧核算,将固定资产的价值逐年分摊到财务报表中,以反映资产的实际价值变化。
摊销会计法:对长期资产和无形资产进行摊销核算,将这些资产的成本分摊到其使用寿命内的财务报表中。
会计资料分析利用:对会计核算的结果进行分析,为企业的经营管理提供决策依据。
不同的会计核算方法在运用范围、适用条件、会计科目设置、账务处理程序以及会计人员素质等方面有所不同。企业可以根据自身的实际情况和需求,选择适合的会计核算方法。