-
短期与长期负债类科目有哪些
账务处理是很多考生和家长关心的事。负债类会计科目用来核算企业应偿还的债务,是企业会计核算的重要内容之一。今天小编说说这些科目的具体构成,短期负债类包括短期借款、应付账款、应交税费等七类,长期负债类包括长期借款、应付债券、长期应付款等,每类科目的核算内容都有解释,适合想学会计知识的人阅读。感到兴趣的小伙伴和小编继续往下看吧
负债类会计科目是企业会计科目中用于记录企业对外部债权人的债务的科目,主要包括以下几类:
1. 短期负债类科目:
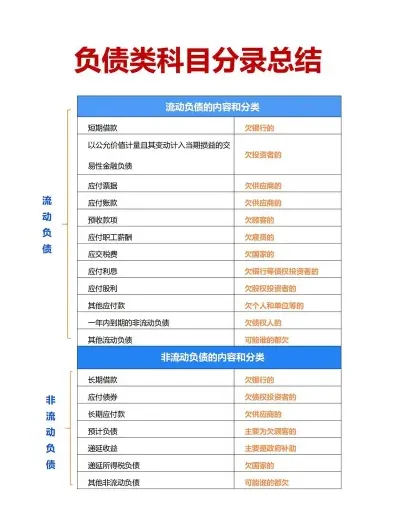
短期借款:企业从银行或其他金融机构借入的,还款期限在一年以内的借款。
应付账款:企业购买商品或服务后尚未支付的款项。
应付票据:企业签发的未到期的票据,如银行承兑汇票、商业承兑汇票等。
应付职工薪酬:企业尚未支付给员工的工资、奖金、津贴等。
应交税费:企业尚未缴纳的各种税费。
预收账款:客户已经支付但尚未提供服务或交付商品的款项。
其他应付款:企业尚未支付的各类款项。
2. 长期负债类科目:
长期借款:企业从银行等金融机构借入的长期资金。
应付债券:企业发行的长期债务工具,如公司债券。
长期应付款:企业长期应支付的款项。
负债类科目的借贷方向是贷方登记增加额,借方登记减少额,期末余额一般在贷方。这些科目对于反映企业的财务状况和经营成果具有重要意义
偿债能力指标解读
偿债能力指标是用于评估企业偿还债务能力的一系列财务比率。这些指标可以分为短期偿债能力指标和长期偿债能力指标。以下是主要的偿债能力指标:
流动比率(Current Ratio)
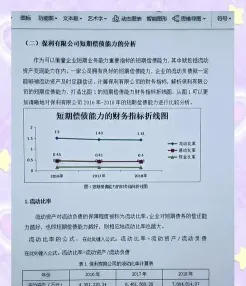
流动资产与流动负债的比值。
反映企业用流动资产偿还短期债务的能力。
流动比率 = 流动资产 / 流动负债
速动比率(Quick Ratio)
(流动资产 - 存货)与流动负债的比值。
反映企业用速动资产(即除去存货的流动资产)偿还短期债务的能力。
速动比率 = (流动资产 - 存货) / 流动负债
现金比率(Cash Ratio)
现金及现金等价物与流动负债的比值。
反映企业用现金偿还短期债务的能力。
现金比率 = 现金及现金等价物 / 流动负债
现金流量比率(Cash Flow to Debt Ratio)
经营活动产生的现金流量净额与流动负债的比值。
反映企业用现金偿还短期债务的能力。
现金流量比率 = 经营活动产生的现金流量净额 / 流动负债
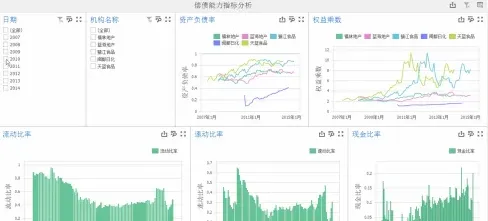
长期偿债能力指标
资产负债率(Debt to Assets Ratio)
总负债与总资产的比值。
反映企业的长期偿债能力。
资产负债率 = 总负债 / 总资产
产权比率(Debt to Equity Ratio)
总负债与股东权益的比值。
反映企业的长期偿债能力。
产权比率 = 总负债 / 股东权益
利息保障倍数(Interest Coverage Ratio)
(利润总额 + 利息费用)与利息费用的比值。
反映企业支付利息的能力。
利息保障倍数 = (利润总额 + 利息费用) / 利息费用
长期资本负债率(Long-term Debt to Capital Ratio)
非流动负债与长期资本(非流动负债 + 股东权益)的比值。
反映企业长期负债的比率。
长期资本负债率 = 非流动负债 / (非流动负债 + 股东权益)
这些指标可以帮助企业了解其财务状况,评估其偿债意愿和能力。不同的指标适用于评估不同类型的债务和企业的不同方面。企业在分析这些指标时应考虑其行业特点和经营环境